Strumenti / Come fare per Quadro E del modello 730/202612 Marzo 2026
|
I contribuenti con reddito superiore a 75.000 € non potranno beneficiare della detrazione integrale di spese e oneri. Per le spese sostenute per la frequenza scolastica, il limite massimo è incrementato a 1.000 €, mentre la detrazione forfetaria per le spese sostenute dai non vedenti per il mantenimento dei cani guida è innalzata a 1.100 €. Cambiano anche le detrazioni fiscali riconosciute per interventi di riqualificazione edilizia, risparmio energetico e antisismici, per le quali la detrazione è ridotta al 36%; la percentuale rimane al 50% per interventi realizzati dai titolari di diritto di proprietà o diritto reale di godimento sull’unità immobiliare adibita ad abitazione principale.
Come fare per
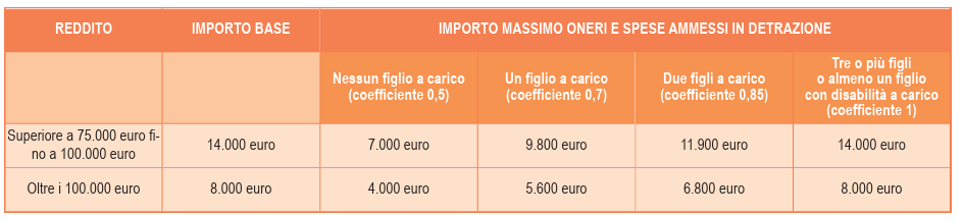
Detrazioni delle spese con reddito complessivo oltre 75.000 euro Dal 1° gennaio 2025, sono entrate in vigore le disposizioni concernenti il riordino delle detrazioni fiscali introdotte dall’art. 1 c. 10 L. 207/2024. Le novità interessano i soggetti con reddito complessivo superiore a 75.000 euro, per i quali - fermi restando gli specifici limiti previsti da ciascuna norma agevolativa, gli oneri e le spese, considerati complessivamente, per i quali è prevista una detrazione dall’imposta lorda, sia dal TUIR sia da altre disposizioni normative - sono ammessi in detrazione fino a un determinato ammontare, calcolato in ragione del reddito complessivo e del numero di figli fiscalmente a carico (art. 16-ter TUIR). Nel dettaglio, per determinare l’ammontare massimo degli oneri e delle spese che danno diritto alla detrazione, è necessario individuare preliminarmente, in funzione del reddito complessivo posseduto, il c.d. “importo base” sul quale, poi, applicare il coefficiente individuato in relazione al numero dei figli fiscalmente a carico.
N.B. Il reddito complessivo dev’essere assunto al netto del reddito dell'unità immobiliare adibita ad abitazione principa...  Contenuto riservato agli abbonati. |