Strumenti / Come fare per Fatturazione di operazioni con il reverse charge: casistiche e flusso operativo19 Giugno 2025
|
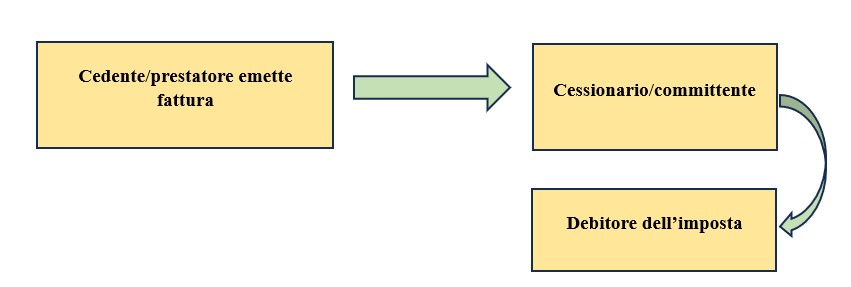
In deroga alle ordinarie regole di assolvimento dell’IVA, per le operazioni per le quali è possibile applicare il reverse charge o inversione contabile, il debitore dell’imposta è il cessionario o committente. Il cedente o prestatore, infatti, emette fattura senza imposta e con l’annotazione del regime applicato, mentre, il cessionario o committente integra la stessa, oppure, in caso di operazioni con l’estero, emette un’autofattura.
Come fare per
In linea generale, nell'ambito delle cessioni di beni e delle prestazioni di servizi, il debitore dell'IVA è il cedente/prestatore. Tuttavia, per determinate operazioni, trova applicazione il meccanismo dell'inversione contabile (c.d. reverse charge) attraverso il quale il debitore dell'imposta è, invece, il destinatario della cessione o della prestazione.
Tale meccanismo non è applicabile a tutte le operazioni, ma è limitato a specifiche fattispecie e, tra queste, quelle più diffuse sono:
 Contenuto riservato agli abbonati. |